


1.点击下面按钮复制微信号
点击复制微信号
珀菲特企业管理
Karen /郑老师
网商银行高价值客户服销团队采用管户制,通过企业微信和电话为客户提供理财活动推介、资产配置建议等综合服务,以推动行内AUM增长为目标。这一模式的核心挑战在于:团队角色正在从“服务响应型”向“顾问经营型”转型。“客户问什么就答什么”的服务模式已无法满足AUM增长的要求——团队成员需要掌握深度挖掘客户需求的能力,透过客户表面的“再看看”或“不需要”,精准识别其背后的资金配置缺口、风险偏好偏差和家庭财富隐患,用专业的沟通方法唤醒客户的主动配置意识,在面对客户异议时能够从容转化而非回避。
本课程聚焦“顾问式销售”这一核心能力,不讲具体产品话术,只教分析客户、挖掘需求、化解阻力的底层方法论。课程设计以“练”为主线,全天50%以上时长为互动练习和情景演练,确保学员带着方法论来、带着可落地的行动走。
1. 掌握SPIN四步提问法,能在日常电话和企微沟通中自然挖掘客户的理财配置需求,而非依赖“推产品”
2. 学会用KYC九宫格系统化绘制客户画像,精准识别管户客户的信息盲区,为后续深度经营打下基础
3. 理解当前宏观经济(十五五、新质生产力、大类资产)对客户财富决策的真实影响,建立与高价值客户对话的认知底盘
4. 掌握LSCPA异议转化方法论,将客户常见的五大类拒绝转化为深化沟通的机会
模块一:SPIN顾问式需求唤醒
一、开场破冰:“我再考虑考虑”的真相
现场调查:“在座有多少人遇到过这种情况——你把理财产品的特点讲得很清楚,客户也说听懂了,结果他说' + sf('我再考虑考虑') + '?”
核心认知:销售不是“讲产品”,是“问问题”。客户通常不会主动说“我需要调整配置”,他们会说“就放这儿吧”、“暂时不用”、“我再看看”。客户有潜在需求,但没有被激活。SPIN的任务,就是通过提问让客户自己意识到“这样不行”。
二、SPIN四步法精讲
1. S — Situation 状况型问题:了解客户基本信息,建立专业信任
原则:3个以内,不要查户口。从客户熟悉的场景自然切入——“您目前的资金主要放在哪些产品里?”“您平时关注哪类理财比较多?”“您觉得这些产品用起来方便吗?”
管户场景优势:你已经有客户基础数据(AUM、持仓结构、历史交易),S问题不需要“打探”,而是用已知信息做“自然开场”。例如:“看您目前资金主要在定期和货基里,您对这个组合满意吗?”
S问题的底层目的:让客户感觉你在“了解他”,而不是在“推销他”。客户的警戒心是在这一步降下来的。
2. P — Problem 问题型问题:挖掘客户痛点
原则:要具体,不要泛泛而问。从“已知信息”中找“不对劲”——“您目前的资金大部分在存款里,收益大概多少?跟两年前比呢?”
P问题的关键:不是你告诉客户“你收益太低”,而是让客户自己说出来“确实越来越少”。他自己说的东西,比你说的有分量十倍。
管户场景常见P问题:
• “您这笔存款去年收益是多少?今年续存的话,预计会降到多少?”
• “您买过的理财里,有没有哪一款让您觉得‘买完就后悔’的?”
• “您觉得目前这个资金安排,三年后还跟得上通胀吗?”
3. I — Implication 暗示型问题:把问题放大
原则:站在客户角度帮他算账。不是恐吓,是让结果变得具体而紧迫——“如果利率继续下行,您80万的存款,两年后购买力大概缩水多少?”
I问题的关键:把宏观的经济问题,变成客户自己的人生问题。利率下行不只是一个数字——它意味着孩子的教育金可能要缩水、退休后的生活质量可能打折扣。
I问题的底层逻辑:让客户自己感受到“这样下去不行”——他感受到了,下一步N问题才有自然的动力。
4. N — Need-Payoff 价值型问题:让客户自己说“我需要”
原则:别替客户答,别跳过这一步直接推产品。让客户自己说“那有什么办法”——“如果有一种方式能帮您锁住当前的利率,让三年后的钱不会缩水,您觉得有价值吗?”
N问题的底层心理:客户自己说出来的“需要”,比你告诉他的“需要”有说服力百倍。这一步的目的是让客户从“被动听”变成“主动问”。
5. SPIN在理财场景与保险场景的关键区别
保险场景的SPIN
理财配置场景的SPIN
核心目标
唤醒“风险意识”
唤醒“配置意识”
S切入角度
家庭责任、健康状况
资金当前放在哪、收益满意度
P挖掘方向
万一生病/意外的损失
利率下行导致的购买力缩水
I放大逻辑
家庭经济的脆弱性
通胀对财富的持续侵蚀
N价值锚点
让家人无忧
让资产跑赢通胀
三、练习①:SPIN四步识别与提问链设计
讲师给出一段真实客户对话(日常管户场景),学员标注每句话属于S/P/I/N哪一类——同桌互对答案——讲师逐句拆解为什么。
四、SPIN深度研究
从客户回答中抓“可深挖的点”
客户说“这个理财我买过,不行”——你问“您说不行,是收益不行还是用起来不方便?”——这就是在P问题里抓到了可深挖的点。
何时该闭嘴让客户自己说
SPIN不是“问完一个问题立马问下一个”。客户在P或I问题后可能会自己展开说很多——这时候别打断。他自己说的内容,往往比你设计的问题更能触及真实痛点。
如何应对“你说的我都懂”
不要正面反騳,不要“你懂得还不够”。正确做法:“那您觉得目前这种情况下,最难的是什么?”——把“你懂”变成“你觉得难在哪”,回到SPIN的轨道上来。
五、练习②:SPIN实战沙盘
四个真实管户场景抽签:
场景编号
客户情景描述
场景①
存款到期犹豫客户:AUM 50万,90%在定期,上次续存时说过“利率太低了,不知道还要不要存”
场景②
理财亏损恐惧客户:去年买过一款理财亏了2%,从此“一分钱都不放理财了”,AUM只增不减但在存款里睡觉
场景③
大额闲置客户:卡里突然进了80万(房屋出售款),客户说“先放着,懒得折腾”
场景④
沉默客户:AUM 100万+,但从不回复企微消息,只有重大节日回一个“谢谢”
流程:抽签分组→设计完整SPIN提问链(10min)→选出“最强一问”写白板→角色扮演5分钟(RM vs 客户)→全班投票最 佳SPIN对话→讲师逐组拆解。
六、小结:SPIN三步口诀
①“不急着说”——你的第一反应不是“我有个产品”,而是“我想先了解一下您的情况”。
②“问到痛点再停”——没有问到客户自己说“这样不行”,不要进入N问题。
③“让客户自己要”——你的角色是帮他发现问题的人,不是卖他产品的人。
模块二:十五五+大类资产——当下客户在焦虑什么
一、GDP动能切换——不是经济不行了,是赚钱的逻辑变了
十五五的核心信号:从“钢筋水泥”到“芯片算法”,增速从10%→5%,但发动机换了。房地产退一寸、新三样进一步。客户的钱如果还困在旧赛道上,就是在对抗国家战略方向。
跟客户聊的切入点:“您发现没有,这几年赚钱的逻辑跟以前不一样了?以前看房子、看地产,现在看什么?”
二、新质生产力主线——十五五的三大引擎
①硬科技自主可控:半导体、高端制造、国产替代——这不是“热点”,是“生存线”。
②AI赋能千行百业:从“人向机器要答案”到“机器主动给人建议”。金融领域的典型场景:智能投顾、智能客服——客户其实每天都在用。
③人才密集型产业爆发:知识型、技术型、创意型工作者收入增长远超平均水平——这类客户的理财需求和资产规模正在快速增长。
三、财富分配不均——消费拉不动的根源
基尼系数0.46超警戒线、6亿人月入千元、中等收入群体不到40%——“橄槄型社会”还差得远。这意味着什么?利率政策会继续宽松,存款缩水的趋势不会逆转。
对客户的意义:你的钱放在银行,利息会越来越少——这不是“暂时的”,是“结构性的”。如果不做任何调整,你的财富就在被通胀持续侵蚀。
四、财富分配不均引发的隐性成本——传承与税收
财富分配不均的政策应对方向:“提低、扩中、调高”——中字头部家庭在这三个方向上都可能面临新的财务压力。
传承成本的潜在提升:全球趋势看,财富集中度越高的社会,传承税、赠与税的讨论就越热烈。中国目前虽然没有传承税,但“共同富裕”背景下,财富传承的制度成本正在被重新评估。客户不做任何规划,就是在拿全部财富赌政策不变。
房产税的潜在影响:多套房产持有者未来可能面临持有成本上升。房产从“增值资产”变成“持有负担”,对客户家庭资产结构的影响是结构性的。
对RM的启示:你的客户可能没想过这些问题——但你应该想过。当他问“我钱放哪”时,背后可能是“我担心将来的制度成本”。你能看到这一层,就超越了90%的同行。
五、大类资产三句话讲清楚
资产类别
典型产品
收益来源
最大风险
适合场景
现金类
活期/定期存款、货基
利息收入
通胀侵蚀购买力
短期流动性资金
固收类
理财、债券基金、国债
票息收入+价差
信用风险、利率波动
中期稳定配置
权益类
股票基金、指数基金
企业成长+分红
市场波动大
长期增值
另类
黄金、外汇、房产
价格上涨
流动性差、波动大
分散风险
六、三类客户焦虑画像与切入话题
焦虑类型
客户心理
RM切入话题
存款缩水焦虑
“钱在银行但利息越来越少”
“您有没有算过,明年您这笔存款续存的话,到手利息大概会少多少?”
理财不敢买焦虑
“买过亏过,心里没底”
“您上次买的那款理财是什么类型的?亏的原因您澄清了吗?”
养老焦虑
“老了钱不够花怎么办”
“您觉得退休后每个月大概需要多少钱生活?现在的储蓄跟得上吗?”
本模块只回答一个问题:客户现在心里在担心什么,RM该怎么接话。不展开讲资产配置方法论。
模块三:KYC九宫格——画出客户的完整画像
一、为什么KYC不是填表,是拼图
传统KYC的问题:把客户当成“表单”来填——年龄____,收入____,风险偏好____。但真实的客户不是表单,他是一个活生生的人,他的财务状况、生活目标、家庭责任、投资经历之间是相互关联的。
KYC九宫格的本质:不是“收集客户信息”,是“用五个维度拼出客户的完整画像”。你知道的越多,你能做的就越多。
二、KYC五维度系统拆解
维度1:家庭状况
年龄、职业、婚姻子女、是否有老人赋养——这些信息决定了客户的钱在不同阶段有不同的使命。例如:35岁有小孩的客户,和55岁孩子已工作的客户,“理财”的含义完全不同。
维度2:财务状况
收入来源、AUM规模与结构(存款/理财/基金/保险占比)、是否有负债——这是RM最该知道但最少去系统了解的信息。管户制的优势:你已经拥有客户的持仓数据。KYC要做的是看懂这些数据背后的“故事”——为什么是这个结构?这个结构合理吗?
维度3:风险偏好与投资经历
保守/稳健/进取?之前买过什么?赚过还是亏过?——客户的投资经历比问卷更能说明真实风险偏好。一个问卷填“进取”的客户,可能只是因为不懂风险。一个说“我只存银行”的客户,可能只是上次买理财亏过。
维度4:目标与担忧
短期(1年内)/中期(3-5年)/长期(10年+)的财务目标,最大财务焦虑——这个维度是上午SPIN的P问题和I问题的信息来源。客户的“目标”和“担心”之间的差距,就是你要做的工作。
维度5:决策模式
谁说了算?参考谁的意见?决策周期多长?——这个维度决定了你怎么推进、推进的节奏。有些客户决定得快但只做小额,有些客户决定慢但一旦做就是大手笔——策略完全不同。
三、管户场景的KYC实操:企微+电话中如何不突兀地收集信息
管户制下的天然优势:你不是“第一次联系客户”,你已经有基础关系。KYC不需要“专门的一次调查”,而是“在每一次正常沟通中自然收集一到两个信息碎片”。
企微聊天记录里藏着多少信息?客户说过“放银行越来越不值”(维度2+维度4)、提过“孩子再过几年上大学”(维度1+维度4)、问过“你们这个跟XX银行的有什么不一样”(维度5)——每一句都是KYC信息。
一通电话能收集几个维度?关键是“问得自然”。“您平时关注哪类理财比较多?”(维度3)“您觉得未来三年最大的财务目标是什么?”(维度4)——这不是“查户口”,这是“了解客户、帮客户做规划”。
四、客户分层×沟通策略
AUM层级
客户特征
话题切入点与沟通节奏
5万–50万
资金规模有限,但增长空间大。往往是年轻客户,对数字化工具熟悉。
切入点:“您的钱放在这儿,您觉得方便吗?”沟通节奏:快速建立专业感,不要一上来就谈大额配置。
50万–500万
中产核心客户,财务状况复杂。既有存款需求,也有增值需求,往往是AUM增长的主力。
切入点:“您目前的资产结构,您觉得还有什么可以优化的吗?”沟通节奏:每次沟通分主次,主题围绕“资产健康度”。
500万+
高幂值客户,关注家族财富传承、资产配置多元化。不缺产品,缺的是“值得信任的建议者”。
切入点:“您觉得目前的财富管理方式,未来五年还适用吗?”沟通节奏:慢就是快,每次沟通都要有信息增量。
五、KYC+SPIN串联逻辑
KYC告诉你“不知道什么” → SPIN帮你“把这些信息问出来”
KYC是地图,SPIN是探路的方法。两者缺一不可。
六、练习③:KYC画像拼图 + SPIN串联
给出一位真实管户客户——“老李”:
老李·45岁便利店老板,AUM 80万,结构:存款60%+理财30%+基金10%。
已知信息碎片:
①企微聊天里他说过“钱放银行越来越不值”
②去年买过一款理财亏了2%就再没动过
③电话里提过一次“孩子再过几年上大学”(12岁孩子)
④从来没有完整沟通过他的财务状况
流程:①各组用KYC五维度画出“已知信息”和“信息盲区”表格→②用SPIN设计一组5-8个问题,目标在一通电话里自然补齐三个以上信息盲区→③选2组做角色扮演:RM用SPIN问题自然追问→展示如何不突兀地收集KYC信息。
模块四:LSCPA异议转化——把拒绝变成机会
一、核心认知:异议不是拒绝,是信息
“收益太低了”“我再看看”“暂时不需要”——这些不是“拒绝”,是客户在说“我还有顾虑没说清楚”。异议不是你需要“战胜”的,是你需要“听懂”的。
LSCPA五步法的本质:不是“应对异议的话术”,是“理解客户真实顾虑的流程”。
二、LSCPA五步法精讲
L — Listen 倾听(不打断)
最大错误:客户刚说“收益太低了”,你就开始解释。正确做法:听完、点头、给回应信号——“您继续说”“恩我在听”。很多时候,客户说完之后自己就会补充更多信息——这些信息比你猜的更重要。
关键动作:不抢话、不打断、不在心里准备答案——先听完,再想怎么回应。
S — Share 共情(先接住情绪)
原则:认同客户的“感受”,而非认同客户的“结论”。三句万 能共情话术:
• “我能理解您的顾虑”
• “很多客户都会这样想”
• “换我在您的位置,我也会仔细考虑”
常见错误:“假共情”——“我理解”然后立马“但是”。这会让客户感觉前面都是套路。共情要真诚,停顿一下再说下一句。
C — Clarify 澄清(追问深层原因)
这是LSCPA最关键的一步——也是最容易被跳过的一步。客户说“收益太低了”,你得问“您说收益低,是跟什么比呢?”他可能是跟两年前4%的理财比,也可能是跟朋友买的股票比,还可能是跟心里的“期望”比——三种情况,应对策略完全不同。
澄清阶段的核心技能:“为什么”三连问。客户说“不需要”→你问“您说不需要,是因为目前还没考虑过,还是觉得不适合您?”→他回答后,你再追问——直到他说的具体顾虑暴露出来。
提示:这一步不是“挬穿客户”,是“帮客户把自己的顾虑说清楚”。客户自己也可能没想清楚为什么拒绝——你在帮他搞清楚。
P — Present 呈现建议(针对症结给方案)
注意:不是“推翻客户原有想法”,而是“在理解客户原有想法的基础上,给出一个他没看到的角度”。
案例:客户说“收益太低”→共情后澄清发现他跟两年前4%的理财比→呈现:“您说得对,跟两年前比确实低了。但问题是,利率还在降,明年可能更低。我们现在该考虑的不是跟过去比,是跟未来比,把现在的利率锁定住。”
A — Action 推动行动(趁热打铁)
将客户的“嘿有道理”转化为下一步动作。原则:具体、有明确的下一步、低门槛。
• “我帮您做一个资产梳理,不用花钱,就是看看您目前的配置有没有优化空间”
• “我先给您发一份近期利率走势的数据,您看完我们再聊”
• “您方便的时候我们视频聊10分钟,我给您说说您这个情况下的三个选项”
三、LSCPA各步骤常见错误
步骤
常见错误
表现
正确做法
L倾听
打断/抢话
客户还没说完你就开始解释
点头+“您继续”,客户停了2秒再开口
S共情
假共情
“我理解……但是”
“我能理解”,停顿,再接下一句
C澄清
跳过追问直接给方案
“收益低没关系,我们这个产品……”
“您说收益低,是跟什么比呢?”
P呈现
推翻客户而非增量补充
“您这个想法不对”
“您说得对,同时还有一个角度……”
A行动
太急或太模糊
“您就买这个吧”或“有空再聊”
“我先帮您做个资产梳理,10分钟就好”
四、五大高频异议的LSCPA应答公式
异议类型
客户真实心理
LSCPA应答公式
“收益太低了”
“跟以前比不划算”——可能是跟历史收益比,也可能是跟其他产品比
S:“我理解您的感受”→C:“您说收益低是跟什么比呢?”→P:“与其跟过去比,不如跟未来比”→A:“我先帮您看看目前利率走势”
“我再看看”
“不确定是不是该做”——往往是缺一个“现在就该做”的理由
S:“当然,这件事确实不用急”→C:“您觉得还需要再看什么呢?”→P:“您担心的这个点,其实有个解决方案……”→A:“我先给您发份数据,您看完再决定”
“暂时不需要”
“没感受到问题”——需要用SPIN回到痛点唤醒
S:“明白”→C:“您觉得目前的资金安排都挺满意的是吗?”→回到SPIN
“已经在XX买了”
“不想把所有鸡蛋放一个篮子”——是健康的理财观,不要否定
S:“那很好啊,分散配置是对的”→C:“您在XX主要配的是哪类产品呢?”→P:“我们这边有一类跟您现有的互补的产品……”
“你们不如XX银行”
“你能给我什么特别的”——在比较你和竞争对手
S:“您说得对,XX银行某些方面确实不错”→C:“您觉得他们哪方面做得比较好呢?”→P:找到竞品做不到但你做得到的一个点
──────────────────────────────
五、练习④:LSCPA异议攻防车轮战
规则:讲师扮演“最难缠客户”,按五大高频异议随机切换连续抛出。学员举手接招,必须按LSCPA五步完整走完,每步限时30秒。
全班评分维度:L(听够了吗?)· S(共情自然吗?)· C(追问到位吗?)· P(方案对准症结了吗?)· A(下一步具体吗?)。
结束后讲师总结五种异议的最优LSCPA应答公式。
总结复盘
课程总结
KYC告诉你地图上缺什么,SPIN让你把缺的问出来,LSCPA让你在问的过程中不被挡回去——三件武器,缺一不可。
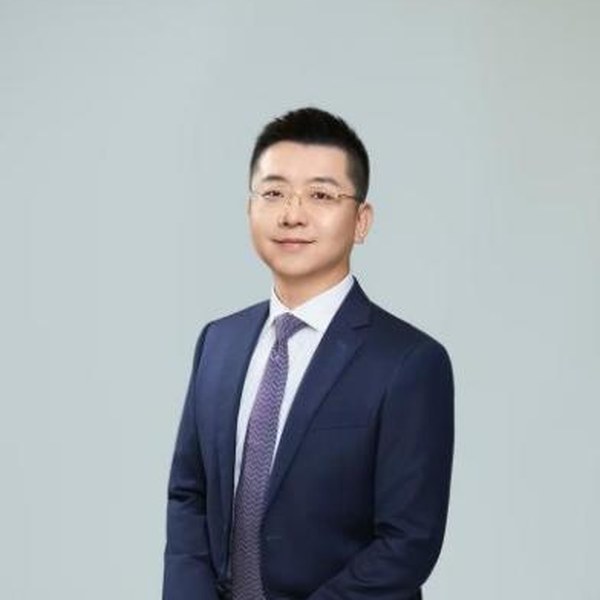
| 讲师简介 / About the Program Leader |
陈一夫老师
金融保险营销与财富管理实战专家
授课风格
实战性强:16年金融行业实战经验,所有课程内容均来自真实业务场景与成功案例,拒绝空洞理论。擅长将复杂的销售技巧拆解为可复制的方法论,让学员听得懂、学得会、用得上。
互动性强:运用角色扮演、情景模拟、案例研讨等多元教学方式,让学员在真实情境中演练销售话术与处理技巧。课堂氛围活跃,学员参与度高,课后反馈"有画面感、接地气"。
逻辑清晰:内容体系化,从客户需求洞察→产品匹配→异议处理→促成签单,构建完整的销售闭环。深入浅出,帮助学员建立系统化销售思维。
数据导向:擅长用数据说话,每个知识点都配有实际业务数据佐证,让效果看得见、摸得着。
• 曾任:京东科技(世界 500 强互联网企业)保险业务部 高级培训经理(P7)
• 曾任:泰康人寿(世界 500 强金融保险企业)总公司培训中心 高级培训师
• 曾任:平安银行(国内领 先股份制银行)北京分行 零售片区督导 / 渠道经理
• 曾任:太平洋人寿(国内头部寿险企业)北京分公司 业务员训练室经理
• 曾任:平安人寿(北京分公司) 辅导专员(组训)/ 管理室主任
• 16 年金融保险实战专家(7年一线业务+9年培训管理)
• 银行-保险双渠道业绩增长实战教练
擅长领域:寿险销售技术、财富管理、高客营销、银行保险渠道经营
个人简介
陈一夫老师拥有16年金融保险全链条实战经验,深耕寿险营销、银行渠道、高客财富管理、培训体系搭建四大核心领域,先后任职平安、太平洋、泰康、京东科技四家世界 500 强与头部金融机构,从一线销售、组训、分公司培训管理一路晋升至集团 / 总部高级培训经理,完整掌握寿险、银保、电销、互联网保险全渠道业务逻辑与增长打法。
陈老师擅长销售技能落地、银保渠道业绩拉升、高净值客户开发、讲师体系搭建、新人留存提升,累计交付内训与项目500+场,覆盖金融销售与管理人才10000+人次,课程平均满意度95% 以上,企业返聘率稳居行业高位,是业内少有的懂一线销售、懂银保渠道、懂高客业务、懂总部体系、懂培训落地的全栈型实战专家。
陈老师坚持以业务结果为导向、以队伍成长为目标,擅长把复杂销售逻辑拆解成简单动作、把渠道经营变成可执行打法、把高客营销变成可复制流程,真正帮助金融机构提产能、稳队伍、涨业绩、建体系。
实战经验
1、【高客业务与 AI 赋能能力】互联网保险高客模式从0到1落地 —— 年新增保费900万元
陈老师在京东科技主导保险代理培训体系搭建,并创新探索家办与高端代理人业务模式。2024 年仅用 10 个月助力机构招募高绩效人才15 名,实现新单规模保费约 900 万元,并率先将 AI 工具融入培训与课程体系,具备领 先的数字化培训与业务赋能思维。
2、【银保渠道经营与产能提升能力】银保渠道业绩爆发式增长 ——AUM 从 3.9 亿→5.1 亿,LUM 从 200 万→2200 万
陈老师在平安银行北京分行分管近3000 人寿险渠道销售推动,通过渠道摸排、策略制定、系统化培训赋能,实现承接渠道 AUM 从3.9 亿提升至 5.1 亿,LUM 月平台从200 万暴涨至 2200 万,私行级别客户从 0 突破至 6 名,创造渠道业绩增长标杆。
3、【新人培育与团队稳定能力】新人留存体系标准化搭建 —— 转正率 + 留存率双提升
陈老师在太平洋人寿北京分公司从 0 到 1 搭建分公司兼职讲师管理体系,重构新人全周期留存体系,推动分公司3 个月新人转正率从 45% 提升至 51%,13 个月留存率从 25% 提升至 30%,突破行业健康指标瓶颈。
4、【师资培育与产能翻倍能力】总部级讲师体系搭建 ——7000 人师资规模,打造行业标杆培养体系
陈老师在泰康人寿总公司负责全国个险、银保、电销三大渠道师资管理,3 年间将训练专员从2600 人扩展至 7000 人,专职讲师从300 人增至 700 人,主管兼讲化率达82%,全面超额完成集团 KPI。自主搭建讲师入职—学习—评定—晋升全周期培养体系,成为行业头部险企标杆模板。
培训经验
1、【销售实战与业绩转化能力】金融销售技能提升培训——500+场、10000+学员、返聘率领 先
陈老师为平安、泰康、太平洋、京东、各大银行分行等头部金融机构提供《寿险顾问式销售》《银保渠道经营》《高净值客户开发》《保险金信托》等核心课程,累计培训300+场,覆盖销售与管理骨干10000 + 人次,课程落地性强、业绩转化明显,长期获得企业持续返聘。
2、【培训体系与项目管理能力】总部级讲师培养与大型培训项目操盘——认证讲师 1000 + 人
陈老师主导泰康人寿全国讲师训练体系搭建,培养认证讲师超1000人;成功策划执行泰康年度全国培训高峰会(3 天 / 600 人),统筹课程设计、现场运营、效果落地全流程,具备大型培训项目全案操盘能力。
3、【渠道深耕与业务推动能力】银行-保险双渠道专项赋能——渠道产能提升 30%+
陈老师专注银保渠道深度经营与业务推动培训,围绕渠道开拓、网点激活、队伍赋能、活动策划、业绩追踪形成闭环打法,多家机构落地后单月业绩提升 30% 以上,成为银保渠道爆款实战课程。
| 培训课程 / Training courses |
主讲课程
《AI时代的金融顾问:工具升级与效率革命》
《十五五背景下低利率时代的家庭财富规划与保险产品匹配》
《分红险销售全攻略:浮动收益时代的储蓄险实战》
《SPIN+FABE销售实战应用》
《个人养老金政策解读与营销应用》
《寿险顾问式销售技巧》
《高净值客户开发与维护技巧》
《客户异议处理与促成签单》
| 代表性客户 / PART OF TRAINED COMPANIES INCLUDED BUT NOT LIMITED TO |
服务客户
平安人寿、太平洋人寿、泰康人寿、平安银行、京东科技(私人财富业务部)、京东集团全球培训中心
学员评价
陈老师的课程非常实用,特别是客户需求挖掘那套方法论,直接拿过来就能用。我们支公司学完回去落地,当月业绩就有改善。
——某大型寿险公司 分公司培训部负责人
陈老师的销售技巧课,是我听过最接地气的。老师太懂一线业务了,案例都是真实发生过的,听着特别有共鸣。
——某银行北京分行 零售业务主管
高客营销那门课,帮我们打开了家族信托业务的新思路。课后我们立刻组织了产说会,当场签单200万。
——某头部险企 高级业务总监
【精彩瞬间】
| 保险行业 《寿险顾问式销售技巧》 | 保险行业 《培训师授课技巧》 |
| 保险行业 《SPIN+FABE销售实战应用》 | 保险行业二期 《讲师定位》 |
【视频链接】
消费者权益保护专业提升-同样的钱,是股东还是债权人?
https://1500026140.vod-qcloud.com/43a8de7dvodtranscq1500026140/66df4d7e5001834807047356921/v.f1453242.mp4
从十四五到十五五-政策演进下的家庭资产配置
https://1500026140.vod-qcloud.com/a29c5544vodtranssh1500026140/0e5644c35145403723539908505/v.f1453242.mp4
明确内训需求与课程方向
了解岗位、学员与业务痛点
调研实际场景与学习目标
定制课程内容与实操安排
确认培训方案与实施细节
讲师授课与现场实操
跟进学习应用与问题反馈
评估培训成果与落地效果
珀菲特顾问成立于2011年,是一家专业为企业提供一体化解决方案的知识供应商。我们紧跟AI技术发展趋势,整合AI实战讲师资源,为企业提供从AI认知到落地的全链条赋能培训解决方案。
Founded in 2011, PERFECT CONSULTANT is a knowledge supplier specializing in integrated enterprise solutions. We closely follow AI technology trends and integrate practical AI instructor resources to provide full-chain empowerment from AI awareness to implementation.
承接组织绩效提升与人才学习发展业务,覆盖企业内训、公开课、在线学习和项目咨询四大板块,并将AI赋能内容融入不同业务与岗位场景。
We support organizational performance improvement and talent learning development across enterprise internal training, public courses, online learning and project consulting, embedding AI empowerment into business and role-specific scenarios.
服务世界500强企业、合资工厂、国有企业、快速发展的民营企业及行业代表性企业,客户包括微软、Intel、阿里巴巴、腾讯、华为、三星、丰田等知名科技与制造企业。
We serve Fortune 500 companies, joint ventures, state-owned enterprises, fast-growing private companies and industry leaders, including Microsoft, Intel, Alibaba, Tencent, Huawei, Samsung, Toyota and other leading technology and manufacturing enterprises.
覆盖AI赋能与领导力、通用管理、人力资源、精益智造及个人效能等方向,为不同岗位提供实战课程。
围绕组织绩效与人才发展定制培训方案,可将AI办公、智能体、AI研发与数字化供应链等内容嵌入业务场景。
提供人才梯队、智能制造与AI转型咨询,通过案例驱动、工具实操和模板交付推动方案落地。
 企业视频号
 公司微信公众号
 公开课小程序
AI效能提升 × HR实战干货 × 领导力精要,前沿管理智慧每周更新,
关注视频号获取全场景管理解决方案,让卓越触手可及!
AI productivity, practical HR insights and leadership essentials, updated weekly.
Follow our video channel for management solutions across every scenario.
热线咨询
周一至周日9:00-18:00
微信咨询(注明来意)
周一至周日8:00-20:00
 珀菲特咨询顾问
 珀菲特咨询顾问
Copyright © 2006-2025 PerfectPX All rights reserved. 苏州珀菲特企业管理顾问有限公司 版权所有 苏ICP备11056827号-1 苏公网安备 32050702010145号
珀菲特咨询顾问珀菲特咨询顾问关注公众号关注视频号